
Home
Bezint voordat Gij in Duitsland begint!
Alle nieuwsbrieven en persberichten zijn te downloaden vanuit 'Archief'.
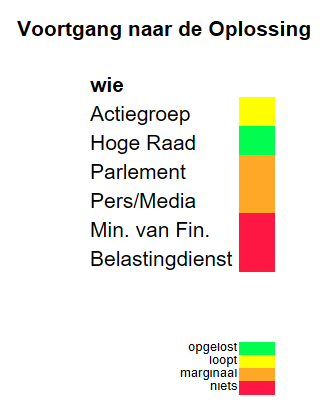
Gebruikte afkortingen: HR = Hoge Raad, MvF = Ministerie van Financien, BD = Belastingdienst
October 5, 2026: "a Day of Infamy…."
De beroemde woorden van de Amerikaanse president Roosevelt, de dag na de Japanse verrassingsaanval op Pearl Harbor die de Verenigde Staten de Tweede Wereldoorlog in dwongen! Toegepast op alle gedupeerden van deze affaire.
Achtergrond: Ca. 85.000 ontvangers van Duitse pensioenuitkeringen zijn sinds 2005 foutief belast v.w.b. het belastingvrije deel van die uitkeringen. Totale schade voor deze burgers ca. €850 miljoen.
Op bovenstaande datum publiceerde de heer M.C. de Graaf, waarnemend hoofddirecteur Fiscale en Juridische Zaken van het Ministerie van Financiën de beleidslijn over de fiscale behandeling van het belastingvrije deel van Duitse pensioenuitkeringen (Staatscourant (2026 nr.34337). Zoals verwacht: De slager heeft die zijn eigen bedorven vlees goedgekeurd.
Alle goede punten in de beleidslijn:
-
Alleen het belastbare deel van de Duitse uitkeringen mag in box 1 belast worden.
Alle discutabele uitgangspunten van het MvF:
-
Het arrest van de HR is niet waterdicht, niet voor één uitleg vatbaar en dus legt iedereen het in zijn belang uit.
-
Om het belastingvrije deel van de Duitse uitkering uit het pensioen (Rente) te verwijderen (en zo belastingvrij houden) is om ons onduidelijke redenen geen optie voor het MvF. Het moet en zal in Box 3 belast worden.
-
De term 'belastingvrij' is onbekend binnen het MvF. Er is ook een vakje voor in de ICT systemen. Het moet, al improviserend, ergens anders ondergebracht worden vanwege het heersende HH Syndroom.
-
Het arrest van de Hoge Raad is door het ministerie tot nieuwe jurisprudentie verklaard. Dus vallen alle in het verleden (opzettelijk?) gemaakte fouten er niet onder. Wij zien het als een zeer corrigerende tik op de grijpgrage vinger van het MvF.
-
Jurisprudentie (het glijmiddel tegen stroefheid in de uitvoering van wetgeving) en beleidsnotities vervangen officiele wetgeving, en dat alles zonder Parlementaire controle.
-
Het oordeel van het Hof Arnhem/Leeuwarden uit 2022 was voor het MvF geen aanleiding om de Duitse uitkeringen al anders te gaan belasten. Het MvF ging tegen beter weten in, in cassatie bij de Hoge Raad (de overheid gaat altijd tot aan de HR) en won zo 4 jaren waarin veel (240.000) aanslagen definitief werden gemaakt en nu dus buiten iedere vorm van compensatie vallen
-
Als inkomsten uit (vroegere) arbeid niet in box 1 passen, schuift het door naar box 3 en wordt daar als 'virueel' vermogen belast. Dat is ondermijning van de wettelijk vastgelegde Boxen definities.
-
Het betreft alleen ontvangers van een 'Altersrente'. Nabestaanden (Witwen) en arbeidsongeschikten (Arbeitsunfähig) komen helemaal niet voor in de definities van het besluit.
-
Het belastingverdrag met Duitsland tegen dubbel belasten is voor dit geval niet van toepassing.
-
Ontkenning: De Duitse belastingvrije toelage Ziektekostenverzekering wordt niet als bijproduct van inkomen uit vroegere arbeid erkend. Daardoor kan dee uitkering volledig in Box 1 belast worden.
-
Ontkenning: Ontvangers van kleine Duitse uitkeringen hebben geen fiscale bijstand nodig voor het doen van de nu vereiste vermogensaangifte.
-
Ontkenning: Deze ontvangers kunnen eenvoudig bewijzen hoe hun Duitse pensioenopbouw voor 2005 geregeld was. Dat vereist een bewaarplicht van meer dan 21 jaar!
-
Ontkenning: De berekening met het Kohortensysteem kan de Nederlandse belastingdienst zelf, zonder kontakt met het Duitse Finanzamt.
Gevolgen: Op 5 oktober 2026 werd aangekondigd dat vrijwel alle 85.000 gedupeerden naar hun geld kunnen fluiten. Alleen nog open staande aanslagen worden misschien gekompenseerd. En dit bijna 5 jaar na de oorspronklijke uitspraak van het Hof Arnhem/Leeuwarden. De dag die ons democratische rechtsstelsel heeft beschadigd.
Een dag die in schande zal voortleven!
Maar iedere belastingaanslag gebaseerd op bovenstaande publicatie moet weer voor de rechter gebracht worden. En veel tijd voor weer langdurige rechtsgangen hebben de meest getroffen gepensioneerden ook niet meer.
De "Appels zijn geen Peren" strip laat zien hoe complex het geworden is.
Oplossing:
Iedere maatschappij functioneerd op basis van normen en waarden. Onze maatschappij is een beschaafde parlementaire democratie.
Één van de geldende normen is: wie mensen oplicht en betrapt wordt moet de aangerichte schade terugbetalen. Dat kan voor een Ministerie niet anders te zijn. Het is een ereschuld.
Dus:
-
Alle gedupeerden vanaf het begin (2005) compenseren voor;
-
onterecht ingehouden belasting over het belastingvrije deel binnen het Duitse pensioen (Rente).
-
onterecht geheven belasting over de belastingvrije toelage ziektekostenverzekeraar.
-
-
Duits pensioen (Rente) alleen in Box-1 belasten.
Het Duitse belastingvrije pensioendeel is ook 'loon uit (vroegere) arbeid'. Het hoort niet in Box-3. Het is geen vermogen.
Via de recente wetgeving, jurisprudentie en ministerieel beleid belandt het Duitse belastingvrije pensioendeel via de vangnet constructienu wel in Box-3 (belastingvrij bestaat niet, er moet kost wat kost belasting geheven worden).
Ca. 95% van de uitkeringen zijn ontvangers van een Duits pensioen onder €15.000, ook wel genoemd ‘klein Duits pensioen’. Speciaal voor die groep is in 2012 het Duits-Nederlandse belastingverdrag gesloten om de moeizame interactie met de Duitse belastingdienst (Finanzamt) weg te nemen.
Als alles in Box-1 blijft:
-
Gemiddelde Duitse pensioenuitkering €2.500 per jaar.
-
Gemiddeld percentage belastingvrij nu 30% geeft een gemiddeld belastingvrij bedrag van €750.
-
Schijfpercentage in box-1 is 37%.
-
Dat betekend dat er in Box-1 onterecht €263 belasting wordt geheven.
Als het belastingvrije deel naar Box-3 gaat:
-
Doorstroom van het bovenstaande belastingvrije bedrag van €750 naar Box-3
-
Om dit bedrag jaarlijks te ontvangen wordt deze €750 echt geld omgezet in een 'virtuele vermogen' ca. €10.000. Dit is een zeer complexe berekening die alleen beheerst wordt door sommige belastinginspecteurs en vrijwel alle belastingadviseurs.
-
Bij een geschat jaarlijks reeel of virtueel rendement van 4% is de opbrengst van dat 'virtuele vermogen' vermogen €400 per jaar.
-
Bij overschrijding van de geldende, maar neerwaarts glijdende, vrijstellingsgrenzen volgt 38% vermogensbelasting, zijnde €152.
-
Onbekendheid met vermogensaangifte vereist daarom altijd de hulp van een belastingconsulent. Kosten €250 per jaar. Die kosten zijn er altijd: ook als u onder de vrijstellingsgrenzen valt!
-
Het belastingvrije deel in box-3 levert een gedupeerde derhalve jaarlijks :
-
€250 kosten op indien het bedrag onder de vrijstellingen blijf
-
€402 als in bovenstaand voorbeeld
-
-
Bovendien is het 'dubbel belasten via een omweg'. Niet van de jaarlijkse uitkering maar van het daarvan afgeleide 'virtuele vermogen'. Je hebt dit 'virtueel vermogen' niet, je kan het ook niet te gelde maken of verhandelen, maar je moet er wel 'echt geld' belasting over betalen. Een niet te verteren situatie!